Worauf sparen Sie im Alltag gerade?
Bausparvertrag, eiserne Reserve oder Notgroschen für die Nebenkosten: Zehn Menschen zwischen Ausbildung und Rente über ihr monatliches Haushaltsbuch.
Von Jans Holger
Herausgeber & Chefredakteur • Begleiterin im Feld: Leica M6 (Black Chrome, 1986)
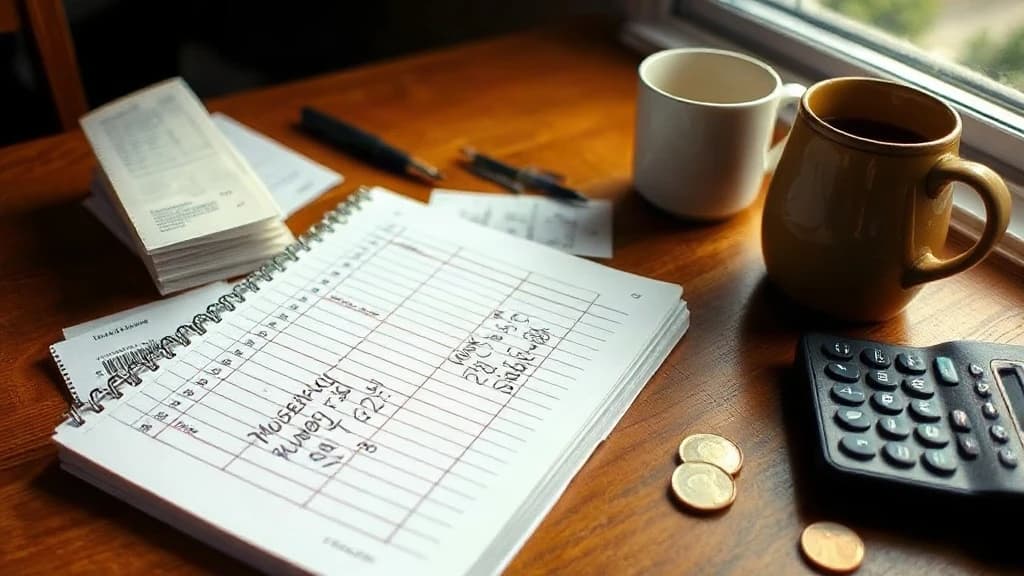
Ein abgewetztes DIN-A5-Heft mit blauem Einband liegt auf dem Küchentisch von Carsten Meißner in Magdeburg. Akkurat mit Lineal und Bleistift gezogen, teilen senkrechte Striche die Seiten in Einnahmen und Ausgaben. Posten für Posten steht dort notiert: Stromabschlag, Haftpflichtversicherung, Busticket, Wocheneinkauf. Am Monatsende bleibt ein zweistelliger Betrag übrig, der auf ein separates Tagesgeldkonto wandert. Ein Ritual, das der 49-jährige Straßenbahnfahrer seit zwei Jahrzehnten pflegt.
Die Deutschen gelten traditionell als sparfreudige Nation. Nach Angaben der Deutschen Bundesbank liegt die Sparquote privater Haushalte im Bundesdurchschnitt konstant bei über zehn Prozent des verfügbaren Einkommens. Doch dieser Durchschnittswert verschleiert eine dramatische soziale Asymmetrie: Während die oberen Einkommensschichten nennenswerte Summen in ETF-Sparpläne, Wohneigentum und Festgelder anlegen, kämpft ein wachsender Teil der Bevölkerung schlicht um den Erhalt eines minimalen Notgroschens.
Untersuchungen im Dossier zur Vermögensforschung am Deutschen Institut für Wirtschaftsforschung (DIW Berlin) belegen, dass die unteren 40 Prozent der Haushalte nach Abzug der Fixkosten für Wohnen, Heizen und Lebensmittel praktisch keinen Spielraum zur Vermögensbildung besitzen. Während das oberste Dezil Sachwerte und Firmenanteile akkumuliert, dient das Sparkonto der unteren Hälfte lediglich als hauchdünner Puffer für unerwartete Reparaturen oder Nachforderungen von Energieversorgern.
Jans Holger hat für rundGefragt zehn Menschen quer durch die Republik befragt. Vom Auszubildenden im ersten Lehrjahr bis zur Rentnerin mit 45 Beitragsjahren geben sie Einblick in ihre ganz persönlichen Kontenmodelle. Ihre Berichte zeigen, wie stark sich das Verständnis vom Sparen gewandelt hat: Weg von großen Zukunftsträumen, hin zur pragmatischen Absicherung gegen unvorhersehbare Alltagskrisen.
Die anhaltend hohen Preise im Supermarkt und die gestiegenen Wohnkosten haben das Konsumverhalten nachhaltig verändert. Viele Befragte berichten von einer disziplinierten Verzichtskultur im Kleinen: Restaurantbesuche werden selten, Markenprodukte durch Eigenmarken des Discounters ersetzt, und Kleidung wird zunehmend auf Secondhand-Plattformen gekauft. Was früher als Sparsamkeit galt, ist für viele Familien zu einer Notwendigkeit geworden, um am Monatsende nicht ins Dispositionslimit zu rutschen.
Gleichzeitig zeigt sich eine tiefe Verunsicherung in Bezug auf langfristige Geldanlagen. Die traditionelle Lebensversicherung und der klassische Bausparvertrag haben für die jüngere Generation an Attraktivität verloren. Junge Berufstätige setzen zwar vermehrt auf breit gestreute Aktien-ETFs, doch fehlt vielen schlicht das regelmäßige Kapital, um solche Sparraten über Jahre hinweg durchzuhalten.
Die Rückkehr der Zinsen auf Tages- und Festgeldkonten hat zwar zu einem Comeback des klassischen Banksparens geführt, doch die Zinsgutschriften von drei bis vier Prozent können den realen Kaufkraftverlust der vergangenen Jahre nur teilweise ausgleichen. Wer sein Erspartes aus Furcht vor Marktschwankungen auf unverzinsten Girokonten belässt, verliert Jahr für Jahr real an Vermögen.
In den Gesprächen wird deutlich, wie sehr Geldentscheidungen mit emotionalen Konflikten verknüpft sind. Wer jeden Euro zweimal umdrehen muss, empfindet soziale Einladungen oft als Belastung: Der gemeinsame Barbesuch mit Kollegen, das Geburtstagsgeschenk für Schulfreunde der Kinder oder der Beitrag zur Klassenfahrt werden zur mathematischen Zitterpartie.
Besonders bitter empfinden viele Ruheständler ihre Lage. Nach Jahrzehnten harter Arbeit im Handwerk, in der Pflege oder im Einzelhandel reicht die gesetzliche Rente oft kaum aus, um unvorhersehbare Kosten wie Zahnersatz oder eine neue Brille ohne fremde Hilfe zu begleichen. Die Vorstellung, im Alter noch eisern sparen zu müssen, wird von vielen als Entwertung ihrer Lebensleistung wahrgenommen.
Doch es gibt auch Gegenentwürfe: Ein Bewusstsein für Suffizienz und Reparaturfähigkeit gewinnt an Boden. Viele Menschen lernen wieder, Haushaltsgeräte selbst instand zu setzen, tauschen Gartengeräte in der Nachbarschaft oder kochen bewusst mit saisonalen Zutaten aus der Region. Sparen wird hier nicht als Mangel begriffen, sondern als bewusste Rückgewinnung von persönlicher Autonomie.
Die folgenden zehn Protokolle aus Magdeburg, Lübeck, Stuttgart, Leipzig, Saarbrücken, Duisburg, Regensburg, Rostock, Frankfurt am Main und Erfurt spiegeln die finanzielle Wirklichkeit einer Gesellschaft wider, die zwischen Sparzwang, Inflationserfahrung und dem Wunsch nach verlässlicher Absicherung ihren Weg sucht.
Aussagen aus ganz Deutschland
Protokollierte Vor-Ort-Interviews unserer Redaktion auf Bahnhöfen, Marktplätzen und an Küchentischen.
„Wir sparen nicht auf ein neues Auto oder Luxus. Wir legen jeden Monat 120 Euro auf ein Tagesgeldkonto, falls die Waschmaschine oder die Autobremsen fällig werden. Wenn nach Abzug der Betriebskostenabrechnung noch etwas übrig bleibt, fahren wir drei Tage in den Harz.“
„Ich spare monatlich 350 Euro in einen weltweiten Aktien-ETF. Die Rente wird für meine Generation nicht reichen, das ist mathematische Gewissheit. Lieber verzichte ich heute auf Wochenendtrips, als mit 70 jeden Cent umdrehen zu müssen.“
„Von 850 Euro Ausbildungsvergütung bleibt nach Miete und Essen nichts zum Sparen. Wenn am Monatsende 30 Euro auf dem Konto stehen, bin ich glücklich. Mein großes Ziel ist der Motorradführerschein, aber dafür müsste ich ein Jahr lang hungern.“
„Sparen bedeutet bei uns: Angebote vergleichen und Secondhand kaufen. Ich habe einen Umschlag für die Klassenfahrt meiner Tochter und einen für Notfälle. Wenn der Tierarzt für den Kater 200 Euro will, bricht das Budget für zwei Monate zusammen.“
„Ich habe mein ganzes Leben gespart und ein kleines Häuschen abbezahlt. Jetzt frisst die Heizungserneuerung die gesamten Rücklagen auf. Man spart 40 Jahre und merkt am Ende, dass die Handwerkerpreise und Auflagen einen trotzdem überrollen.“
„Mein Partner und ich sparen auf das Eigenkapital für eine Dreizimmerwohnung. Wir bräuchten 120.000 Euro, um die Kaufnebenkosten und vernünftige Zinsen zu sichern. Obwohl wir beide gut verdienen, fühlt es sich wie ein Wettlauf gegen die Immobilienpreise an.“
„Seit den Gaspreiserhöhungen habe ich Daueraufträge gekürzt. Wir gehen nicht mehr ins Kino, wir kochen am Wochenende für drei Tage vor. Sparen ist kein Hobby, sondern ein täglicher Zwang, um die Miete im Griff zu behalten.“
„Ich spare ganz altmodisch für eine Sabbatzeit. Nach fünfzehn Jahren Nachtschichten im Kreißsaal brauche ich drei Monate zum Durchatmen. Jeder Euro auf dem Sonderkonto ist für mich erkaufte Freiheit und seelische Gesundheit.“
„In der Landwirtschaft sparen wir nicht in Geld, sondern in Maschinen und Boden. Wenn der Mähdrescher streikt, sind 15.000 Euro auf einen Schlag weg. Wir müssen in guten Erntejahren Rücklagen für zwei schlechte Jahre bilden.“
„Ich habe 940 Euro Rente. Mein Sparschwein ist ein Einmachglas für 2-Euro-Münzen. Wenn da 60 Euro drin sind, kaufe ich meinen Enkeln Schuhe oder Winterstiefel. Für mich selbst bleibt nichts übrig, aber die Kleinen sollen es besser haben.“
Jans Holger
Geboren 1968 in Frankfurt am Main, aufgewachsen im Taunus. Studium der Philosophie und Soziologie in Marburg und Frankfurt (Adorno-Schule). Ueber fuenfundzwanzig Jahre journalistische Praxis als freier Feuilletonist und Gesellschaftsreporter fuer fuehrende deutsche Regional- und Kulturzeitungen. Gruendete 2026 rundGefragt, um dem medialen Erregungsbetrieb ein ruhiges, unbestechliches Zuhoeren entgegenzusetzen.
Visuelles Porträt: Analoge Messsucherkamera mit 35mm Summicron-M f/2 Objektiv und getragenem Ledergurt. Die Kamera gehoerte seinem Vater und begleitet Jans seit vier Jahrzehnten bei Reportagen auf Bahnhoefen, Marktplaetzen und an Kuechentischen.
Weitere Rundfragen & Berichte
Mit welchem Alter wollen Sie wirklich in Rente gehen?
Wie viel Prozent Ihres Einkommens geben Sie fürs Wohnen aus?